

Sánchez argumenta, basándose en el índice de Gini, que durante su mandato España se ha hecho más igualitaria en términos de renta corriente desde 2018. Sin embargo, esta afirmación es solo una verdad a medias, porque no significa necesariamente que se haya reducido en la misma medida la desigualdad económica real.
España ha reducido la desigualdad de la renta disponible entre 2018 y 2025. El índice de Gini, una medida de la desigualdad en la distribución de la renta, ha pasado de 33,2 a 30,8. En esta escala, 0 representa la igualdad perfecta y 100, la desigualdad máxima.
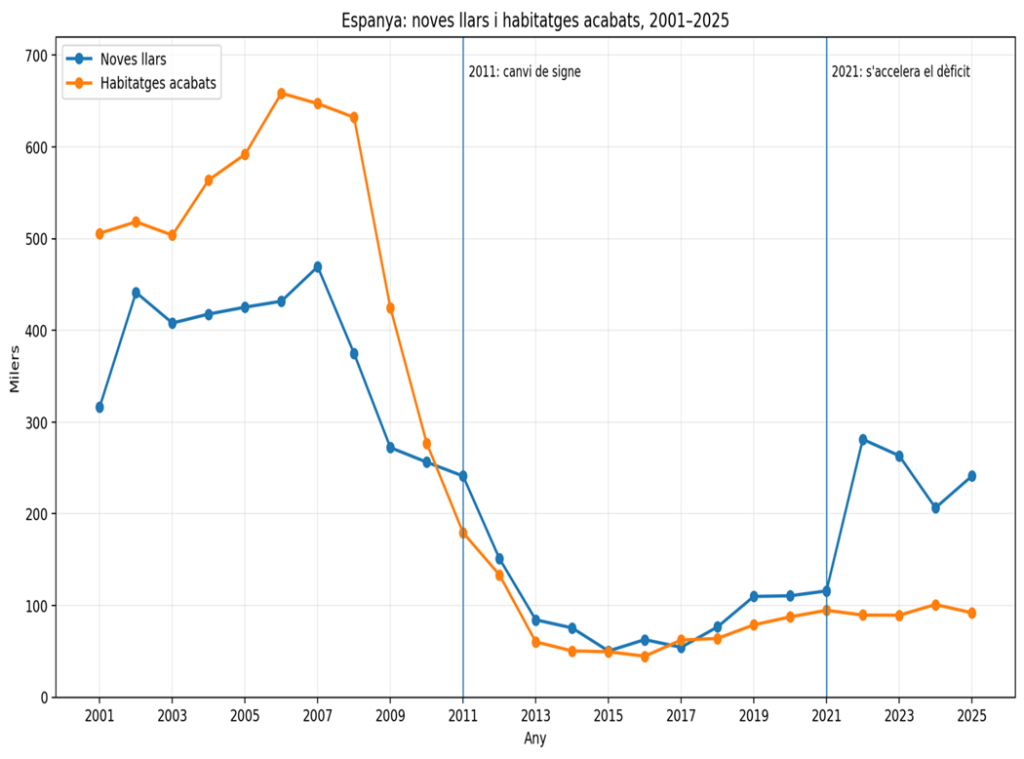
Sin embargo, dada la magnitud de la crisis de la vivienda, especialmente desde 2021, el índice de Gini, por sí solo, no basta. Capta de forma insuficiente la desigualdad patrimonial, residencial y generacional.
Hay, al menos, dos Españas patrimoniales.
Entre los propietarios, la desigualdad de renta es relativamente baja —con un Gini cercano a 29— y, además, disponen de un activo que les proporciona servicios de vivienda y, eventualmente, una revalorización patrimonial. Entre los no propietarios, el Gini es mayor —aproximadamente 32—, la renta media es considerablemente inferior y, sobre todo, deben destinar una parte importante de sus ingresos al pago de la vivienda.
Por esta razón, para describir la realidad con mayor precisión, es necesario calcular para 2018 y 2025 tres índices de Gini distintos: el de los propietarios sin hipoteca, el de los propietarios con hipoteca y el de los inquilinos que pagan un alquiler a precio de mercado. Después, habría que recalcular la renta disponible una vez descontado el coste efectivo de la vivienda. Este último indicador puede mostrar una desigualdad mucho mayor que la que refleja la renta convencional.
La desigualdad después de pagar la vivienda
En realidad, la evolución del Gini entre 2018 y 2025 puede resumirse así:
- Gini de renta: 33,2 → 30,8.
- Gini después de descontar el coste de la vivienda: aproximadamente 34,9 → 32,8.
- Gini económico ampliado estimado: aproximadamente 38 → 36.
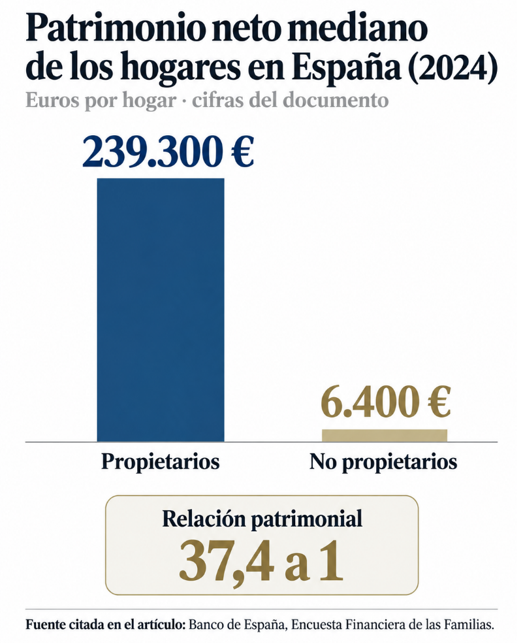
Y, detrás de estos promedios, encontramos una diferencia patrimonial extraordinaria en 2024: la riqueza neta mediana de los propietarios era de 239.300 euros, frente a los 6.400 euros de los no propietarios. Es una diferencia de 37,4 a 1.
Por tanto, una formulación más precisa sería la siguiente: España es hoy más igualitaria en la distribución anual de la renta que en 2018, pero continúa siendo mucho más desigual cuando se mide la capacidad económica acumulada. La línea divisoria fundamental pasa, cada vez más, por poseer o no poseer una vivienda.
Hay una segunda conclusión todavía más significativa: esta división patrimonial coincide crecientemente con la edad. No estamos solo ante ricos y pobres en el sentido convencional. Estamos ante hogares que han podido capitalizar durante décadas el acceso a la propiedad frente a hogares más jóvenes que destinan una fracción elevada de sus ingresos al alquiler y, al hacerlo, tienen mayores dificultades para formar un patrimonio.
Esta es una de las claves para explicar por qué pueden mejorar la renta media y el índice de Gini y, al mismo tiempo, deteriorarse la percepción de la situación económica entre una parte considerable de la población.
Evolución de la desigualdad según el indicador utilizado
| Indicador | 2018 | 2025 | Cambio |
|---|---|---|---|
| Renta disponible convencional | 33,1-33,2 | 30,8 | −2,4 puntos |
| Renta disponible con alquiler imputado | 30,4 | 28,7 | −1,7 puntos |
| Después del coste de acceso a la vivienda | 34,9 | 32,8 | −2,1 puntos |
| Después de descontar todos los gastos residenciales | 37,0 | 34,5 | −2,5 puntos |
Las dos últimas líneas son particularmente importantes: pagar la vivienda añade unos dos puntos de desigualdad al índice de Gini en 2025. Si se descuentan todos los gastos residenciales, y no solo el alquiler o los intereses hipotecarios, el Gini se sitúa alrededor de 34,5, en lugar de 30,8.
FEDEA confirma, además, que esta jerarquía se mantiene durante todo el periodo 2014-2025.
Existe una excelente comprobación histórica. Aplicando esta metodología a los microdatos de la Encuesta Financiera de las Familias (EFF), en 2017 el Gini de la renta bruta era de 0,40, el de la riqueza neta alcanzaba 0,69 y el Gini de bienestar ampliado, que combina renta y patrimonio, era de 0,43. Es decir, incorporar el patrimonio y la imputación residencial añadía unos tres puntos de Gini al indicador de renta.
Econineq: estudio sobre desigualdad
La conclusión es que la desigualdad también disminuye cuando incorporamos la vivienda y el patrimonio, pero su nivel real sería unos cinco puntos superior al que transmite el Gini convencional. La tesis rigurosa no es, por tanto, que la mejora del Gini sea falsa, sino que el 30,8 describe solo una parte de la desigualdad económica.
La referencia generacional es todavía más reveladora
He reconstruido los cuatro grupos de edad propuestos. Para hacer comparables los datos de 2017 y 2024, he expresado la riqueza de 2017 en euros de 2024, aplicando el IPC del INE.
Los intervalos de 35-49 y 50-64 años requieren una pequeña aproximación, porque el Banco de España publica los datos por tramos de 35-44, 45-54 y 55-64 años. Para obtener los grupos propuestos, se ha repartido proporcionalmente el tramo de 45-54 años.
INE: índice de precios de consumo (IPC)
Propiedad de la vivienda y riqueza neta por edad
| Edad de referencia del hogar | Propietarios en 2017 | Propietarios en 2024 | Cambio | Riqueza neta media en 2017¹ | Riqueza neta media en 2024 |
|---|---|---|---|---|---|
| Menores de 35 años | 41,3 % | 36,7 % | −4,6 puntos | 57.400 € | 90.100 € |
| 35-49 años | 72,5 % | 62,2 % | −10,3 puntos | 209.700 € | 238.600 € |
| 50-64 años | 80,6 % | 74,5 % | −6,2 puntos | 349.400 € | 384.700 € |
| 65 años o más | 83,3 % | 83,1 % | 0 puntos | 428.200 € | 466.200 € |
¹ Euros de 2024.
El dato que conviene subrayar es la tasa de propiedad, más que el aumento medio del patrimonio. Entre los 35 y los 49 años cae aproximadamente diez puntos, mientras que entre los mayores de 65 permanece prácticamente intacta.
Los datos originales del Banco de España muestran, sin necesidad de recurrir a nuestra agrupación, que entre los 35 y los 44 años la propiedad cae del 70,5 % en 2017 al 56,5 % en 2024. Entre los menores de 35 años, desciende del 41,3 % al 36,7 %.
Banco de España: análisis de la riqueza y la vivienda
Por el contrario, la propiedad entre los mayores de 74 años pasa del 82,4 % al 83,4 %.
La brecha entre propietarios y no propietarios
En 2024, según el Banco de España, las diferencias entre propietarios y no propietarios eran las siguientes:
| Indicador en 2024 | Propietarios | No propietarios | Relación |
|---|---|---|---|
| Renta mediana del hogar | 41.100 € | 25.900 € | 1,6 veces |
| Riqueza neta media | 451.700 € | 87.600 € | 5,2 veces |
| Riqueza neta mediana | 239.300 € | 6.400 € | 37,4 veces |
Esta última línea es probablemente el dato fundamental de todo el análisis. La distancia entre ambos colectivos en términos de renta es importante, pero la distancia patrimonial es de otro orden de magnitud.
Banco de España: Documento Ocasional 26/10
Un índice de Gini basado exclusivamente en la renta observa la diferencia entre 41.100 y 25.900 euros. No refleja directamente la distancia entre los 239.300 y los 6.400 euros de riqueza neta mediana.
FEDEA permite comprobarlo por otra vía, completamente independiente. Entre las personas que no son pobres antes de pagar la vivienda, el porcentaje que cae por debajo del umbral de pobreza después de pagarla es el siguiente:
Pobreza después de pagar la vivienda
| Edad del hogar | Porcentaje que pasa a ser pobre |
|---|---|
| Menores de 35 años | 11,9 % |
| 35-49 años | 7,8 % |
| 50-64 años | 3,9 % |
| 65 años o más | 1,8 % |
Además, aunque los menores de 35 años presentan el mayor riesgo individual, el grupo de 35-49 años concentra el 48 % de toda esta «pobreza oculta».
Todo ello ofrece una explicación poderosa de por qué puede caer el Gini oficial y, simultáneamente, aumentar la percepción de distancia económica entre determinados grupos.
Los jóvenes son quienes más pierden al descontar el coste de la vivienda; los mayores son quienes más ganan cuando se reconoce el patrimonio residencial.
Una desigualdad cada vez más patrimonial y generacional
La desigualdad monetaria española ha disminuido desde 2018, pero está produciéndose una segmentación económica creciente según la relación de los hogares con el patrimonio residencial.
El propietario, especialmente quien ya ha pagado su casa, combina tres ventajas: una renta disponible relativamente superior, la ausencia de un gran coste de acceso a la vivienda y la acumulación patrimonial.
El inquilino se encuentra en la situación contraria: menor renta, mayor desigualdad interna y un coste residencial que absorbe una fracción muy superior de sus recursos sin generar patrimonio.
Así, dos personas que en las estadísticas de renta aparecen relativamente próximas pueden tener una posición económica radicalmente diferente.
La cuestión no es negar la reducción de la desigualdad que refleja el Gini convencional, sino comprender sus límites. Una sociedad puede mejorar en la distribución de la renta anual y mantener, al mismo tiempo, profundas diferencias en riqueza acumulada, seguridad residencial y capacidad para afrontar el futuro.
La vivienda se ha convertido, por tanto, en una de las principales líneas divisorias de la desigualdad económica española. Y esa división no es únicamente entre propietarios e inquilinos: es también, cada vez más, una división entre generaciones.
Artículo elaborado para el análisis de datos con ayuda de ChatGPT.
Entre los 35 y 44 años, la proporción de propietarios ha caído del 70,5 % al 56,5 % entre 2017 y 2024. La nueva desigualdad también tiene edad. #Jóvenes #Vivienda Compartir en X